游戏三季度只涨 5%:这轮复苏靠的是老产品做活动
七月那会儿行业还在庆祝。游戏工委的报告写着,上半年国内游戏卖了 1884.5 亿元,同比涨 12.17%,是这几年少见的两位数。
十月同一份报告更新到三季度,925.22 亿元,同比只剩 5.11%。
一半的增速,三个月没了。
四块业务一起减速
把移动、客户端、海外、网页四块摊开,上半年的增速和三季度比,没有一块是往上走的。
客户端掉得最狠。上半年四百五十多亿,同比涨两成七,是几块里最快的;三季度两百亿出头,只涨一点二。二十多个点,一个季度就没了。
移动端是基本盘,也在减速,从涨近八个点掉到涨五个点。
海外上半年涨三成,三季度五十七亿美元,同比一成半,环比还跌了。报告给的理由是这一季缺重磅版本和营销活动,成熟产品的用户增长见顶。
网页游戏那一项,三季度没出现在公开披露里。上半年还写着 20.16 亿元,同比降 8.47%;各家媒体转述的三季度版本,只剩客户端、移动、海外三项。去年三季度这一项还单独列着十亿出头,一年就不见了。
唯一往上走的是小程序游戏,上半年三百一十六亿,涨三成六。它按运营形态单列,跟前面四块不是同一个分法,不能直接加进去。但趋势摆在那:同样轻量、同样点开就玩,钱往那边走。
人已经不是变量了
增长慢下来,根子在人的数量上。
到六月,国内游戏用户 6.84 亿,同比涨 0.82%。去年全年是一点三五。人数上,这半年只多了一百万上下。
一百万人撑不起两位数的收入增长。剩下的差额只能来自同一个地方:已经在玩的人,花得比去年多。
涨的那部分是老产品自己挣的
三季度的增量从哪来,报告里点得很具体:暑期档头部双端互通产品做了大型版本更新、周年庆,集中刺激了一波付费。举的例子是《原神》《绝区零》的运营活动,另外几款新品补了一点。
双端互通这四个字,说的是同一款游戏的手机版和电脑版共用一个账号,人在哪个设备上都能接着玩。这一招把一部分手机用户拉回了电脑前,客户端上半年的涨幅,主要靠它。但它能解释涨,解释不了这一季的掉头。
这一季的钱,不是新游戏拉人进来赚的,是已经在跑的游戏把活动做起来,让老玩家多掏一次。
这条路靠的是活动密度。周年庆一年一次,版本更新有周期,堆到某个程度,玩家就开始挑着参加——只打自己在意的那一档,其余跳过。
表上的走势跟报告对得上
我们每天记开服场次,按月摊开:六月三百二十来场,七月五百五十四场,八月九月连着回落到三百八九,十月回到四百四十多,十一月到十八号两百七十九场。
七月那波是今年最密的,八月九月连着掉——这两个月,正好落在行业增速掉下来的那一段里。十月十一月回到一天十五场,十三款在轮,其中十款从六月排到现在没断过,新面孔只有两款。
这个数只是站内收录,不是全网总量,看趋势可以,当市场规模用不行。但方向一致:热闹还在,就是不再往上加。想自己核对每天开的新服,网页游戏开服表上一条条挂着。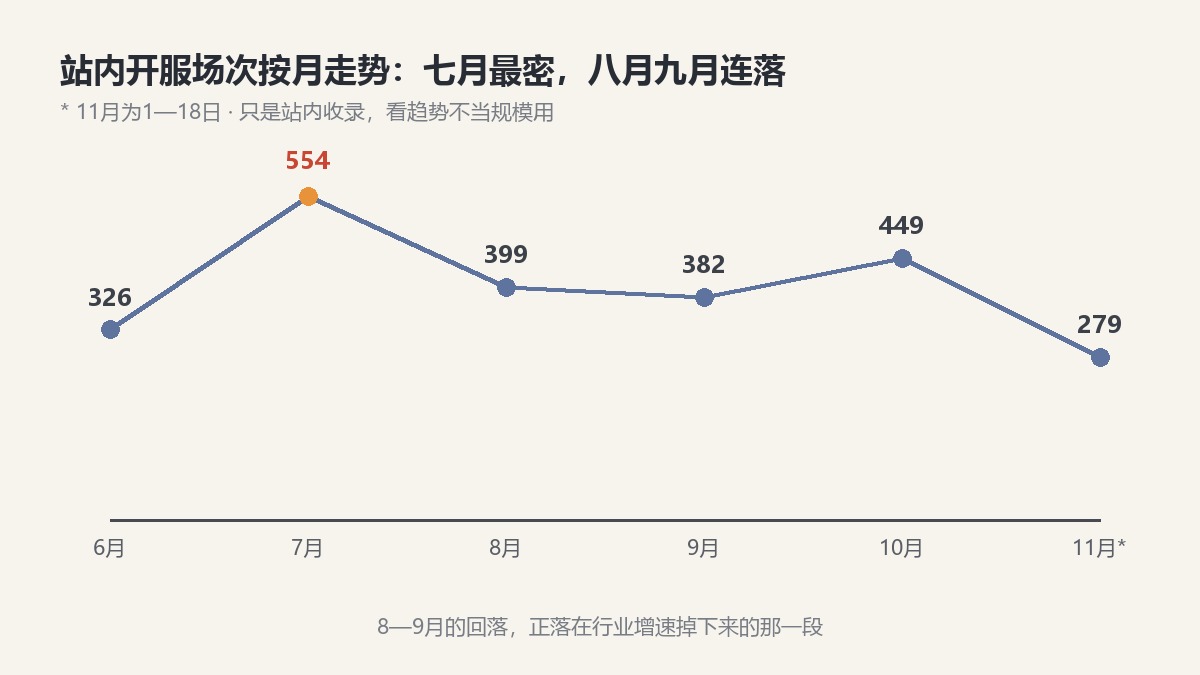
网页游戏只剩维持
网页游戏上半年占大盘一个点出头。体量小到这个地步,增长逻辑一变,处境就很难看。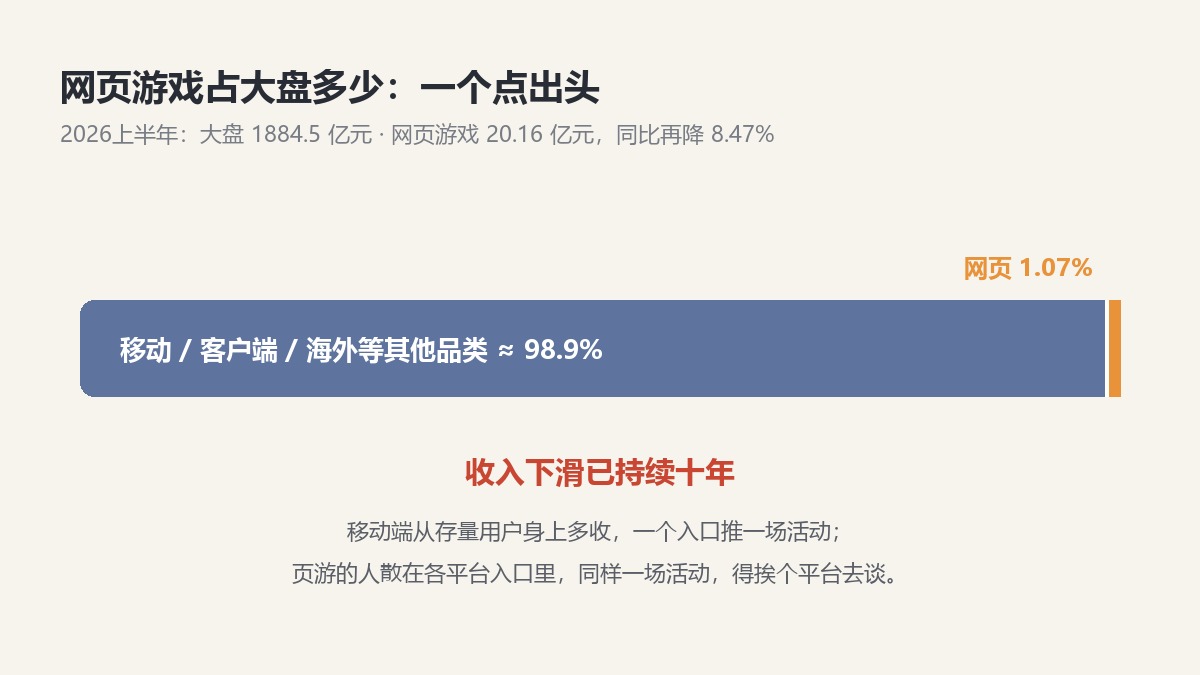
移动端的玩法是从存量用户身上多收,前提是有足够多的人能反复触达。一个季度六百多亿的盘子,一场活动撬起来的流水是实打实的。
网页这边一年到头那十几款在开新服,人散在各个平台的入口里。同样一场活动,一边是在一个入口里推,一边得挨个平台去谈。差在哪,不用算也知道。
所以这一块的常态不是「想办法增长」,是「把还在的人维持住」。这话听着丧,报告自己也是这么写的:收入下滑已持续十年。
下一个信号在用户数上
这轮复苏不是虚的。上半年的两位数、三季度的 925 亿,数字都在。但它靠老产品把活动做密、把双端打通,不靠新人进场。增速掉一半,说明这套做法快到边界了。
玩家这边,接下来等到的「新游戏」会少,「老游戏的活动」会多。看数据的人,下一个该盯的不是大盘涨几个点,是用户那个不到一个点的增速,什么时候走到零。