新页游去哪了:一个季度 9.83 亿的市场,养不起一款新品
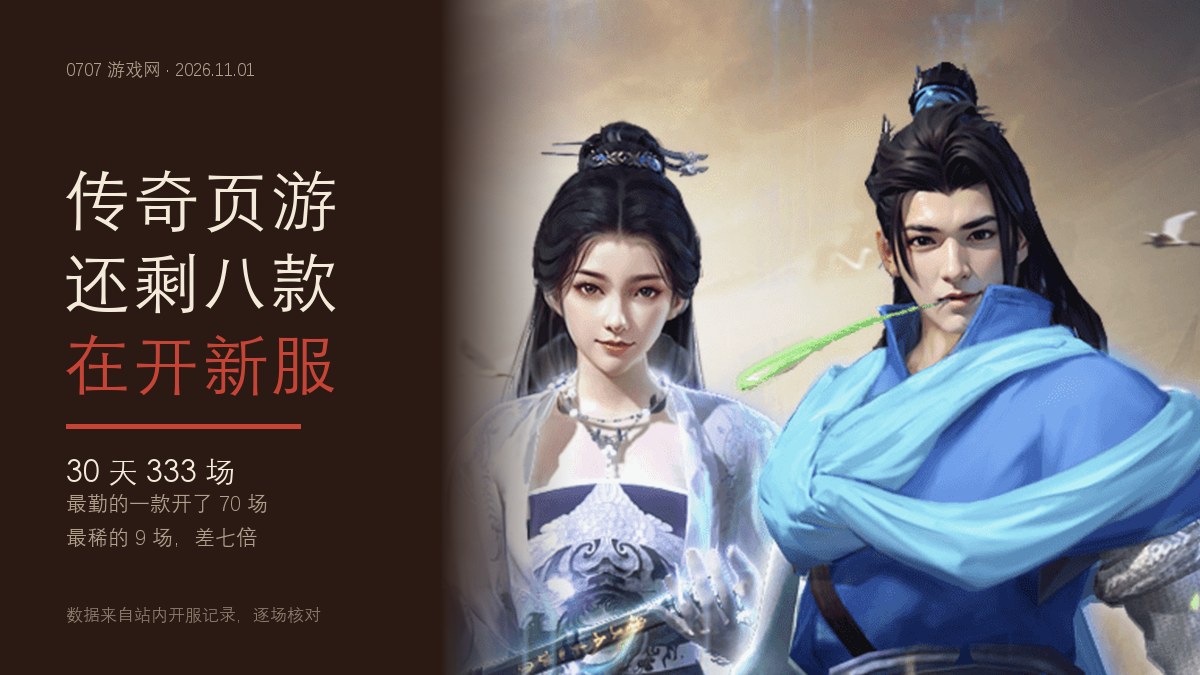
干开服表这行有个职业病:每天睁眼先看表上来了什么新面孔。今天一翻,还是那批老熟人,上一款新进表的游戏是 9 月 9 日的百战霸主,到今天快两个月没来过新人。神兵奇迹、永恒龙族、战神世纪这批名字,都是 9 月底 10 月初进的,之后大门就没开过。
第一反应是怀疑自己:是不是平台方没给我们报,或者漏录了?
有这个可能,所以去查了行业的数据。结果发现,这事不在我们这头,是市场本身停了。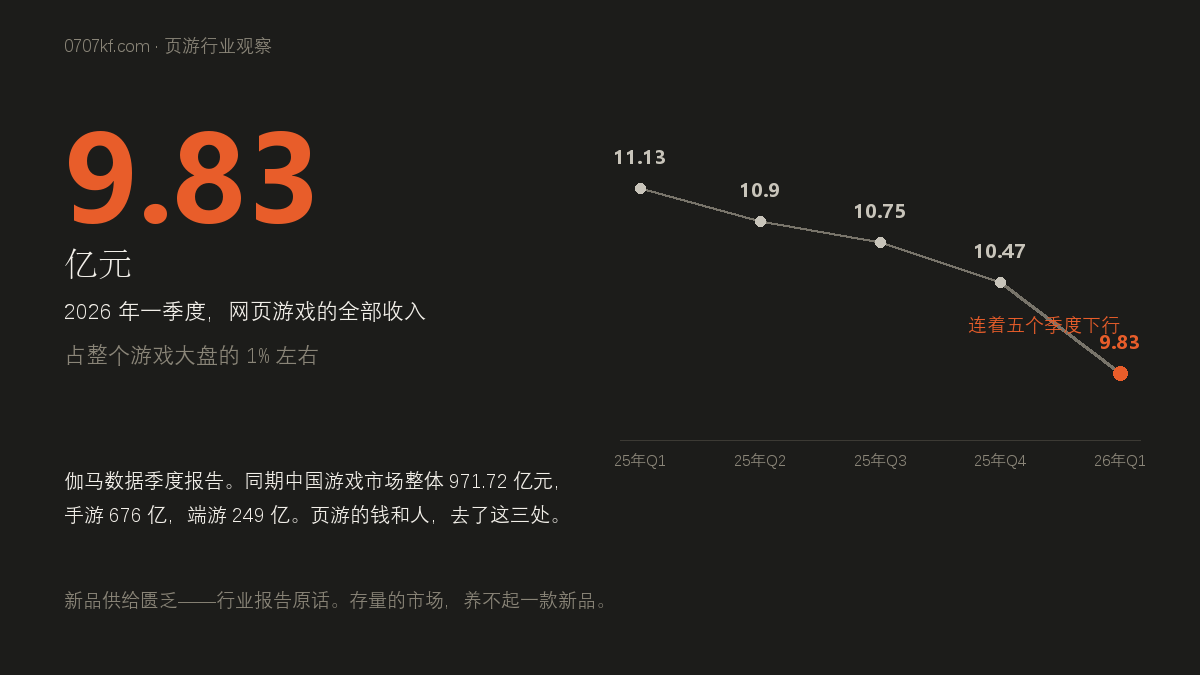
钱在离开这个市场
伽马数据每季度发布中国游戏产业报告。今年一季度的数字是:网页游戏实际销售收入 9.83 亿元,环比下降 6.17%。
单看一个季度没什么感觉,把前几个季度连起来看就有了:10.47、10.75、10.90、11.13,页游的收入已经连着五个季度往下走,没有一个月回头。
再放进大盘里看更清楚。同一季度中国游戏市场整体是 971.72 亿元,页游占的份额只剩 1% 左右。手游 676 亿,端游 249 亿。端游还在涨,靠的是手机电脑双端互通的新品,同比涨了四成。
也就是说,开发商手里的钱和人,去了手游,去了双端互通的端游,去了小程序游戏。报告里对页游的原话是“新品供给匮乏”,还有一句更直白的:部分页游厂商已经转型做小程序游戏或移动端发行,传统页游赛道整体进入存量维持阶段。
存量维持,翻译过来就是:不做新的了,把老的养着。
技术换代也没能救回来
页游不是没挣扎过。2020 年 Flash 停止支持,一大批依赖它的页游直接没法运行,厂商们做了两件事自救:转成 H5,或者做个微端让玩家下载。这两条路现在都走通了,技术上的坎早翻过去了。
可玩家没有跟着回来。人一旦被手游拿走,就很难因为“打开浏览器就能玩”这个理由回来——手机上的游戏更精致,也更省事。技术能解决的问题都解决了,留不住人的问题解决不了。这也是为什么技术换代之后,页游的新品还是没有起色:做新品的前提是有人等着玩新品,这个前提已经没了。
没人等着,厂商自然也不投。一款新页游从立项到上线要一年半载,做出来面对的是一个每个季度都在缩水的盘子,这笔账怎么算都难看。反倒是把老游戏多开一个区,成本几乎可以忽略,回流的老玩家第二天就能充值。厂商不傻,选哪条路一目了然。
还在开的,为什么不停
有意思的是,人少了,留下来的反而更值钱。行业里流传一个说法:页游的单服付费比巅峰期还健康,走的是“人少但肯花钱”的路子。平台算的是一笔很清楚的账——养一款老游戏,每天开个新区,成本比做一款新品低一个量级,而回流的都是熟客。
为什么传奇类还在滚动开服
市场在缩,可我们的表上每天还是有十几二十场新服,这不矛盾。
传奇 IP 的大盘子有三百多亿,页游是其中成本最低的一块。还在玩的基本都是老面孔,不追新,认玩法,付费也稳定。对平台来说,养一款老游戏远比做一款新品划算,每天开个新区,回流的老玩家就会充值。
所以现在页游行业的“上新”,已经变成另一回事:给老游戏开新区。开服表上每天那十几场,走的全是这条道。
7 月的时候写过一篇版号顺了新游会不会扎堆的猜测。现在下半年过了大半,答案出来了:扎堆的是新服,不是新游。当时那个猜测,落空了一半。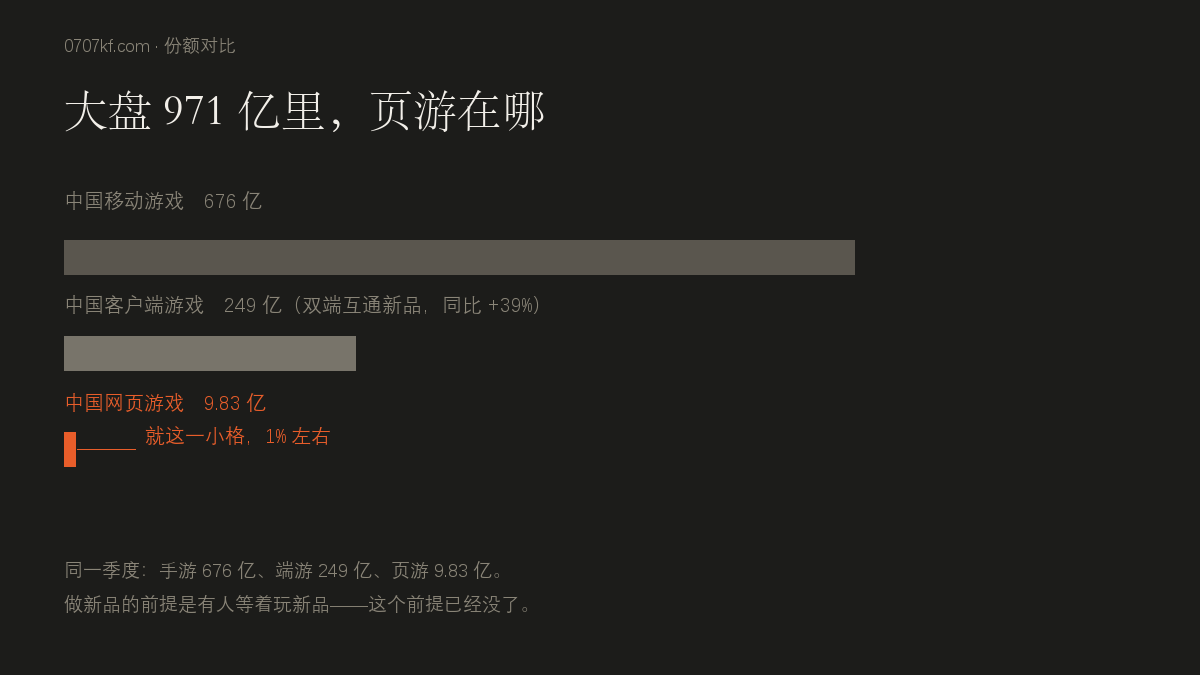
对玩家意味着什么
最实际的一条:别等新页游了。等来的多半是某款老游戏多开一个区。
可选项就是还在开的那批,之前整理过一份还在开新服的八款传奇页游,加上奇迹类两款和几款奇幻的。挑服的思路也跟着变:以前是“哪个新玩哪个”,现在是“哪个活得久玩哪个”。判断活得久不难,看开服频率就行,天天排新区的,平台还在投;隔三差五断档的,就要留个心眼。
还有一层:正因为新品停了,这些老游戏反而比以前更稳。平台不做新的,就不会有新的把老服的人分走,一个区的生态比巅峰期还健康。这也是为什么“活得久”越来越重要,活得久的会一直活。
这张表每天都记着谁在开区。哪天真有新游戏进来,它会第一时间多出一个没人见过的名字。按现在两个月来一位新客的行情,那天要真来了,比每天十几场新服稀罕多了,值得单独写一篇庆功的。
猜你喜欢
新开传奇今天开了哪些:11月2日19场,传奇类占七成
2026-11-02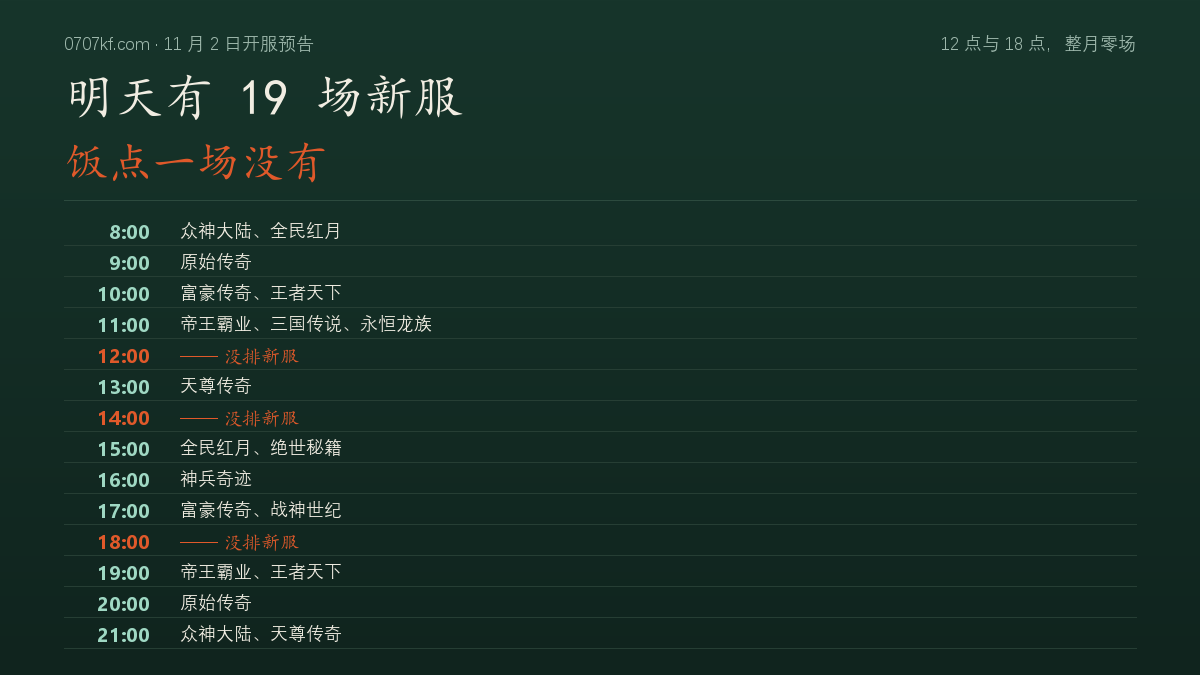
11月2日开服预告:19场12款,12点和18点没排
2026-11-01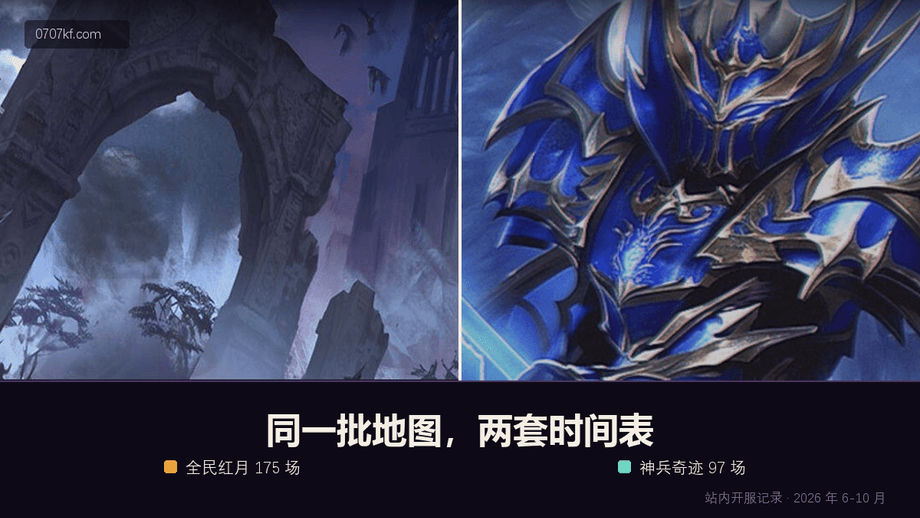
神兵奇迹和全民红月:同一个祖宗,两套活法
2026-11-01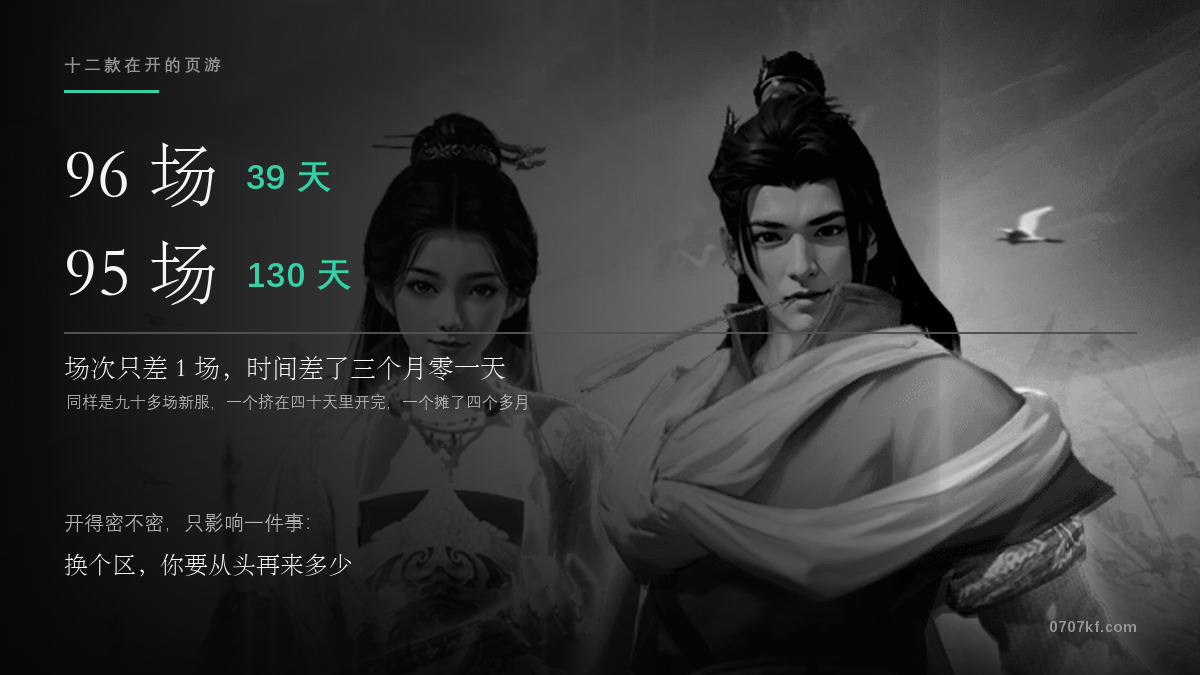
页游新款开得最猛:富豪传奇一天两场半,比六月就在的十款都勤
2026-11-01
百战霸主天尊伏魔:20 项任务拿 888 金币,第 8 抽才出保底
2026-11-01
顶着“传奇”两个字,进去是另一套:四款容易看错
2026-11-01
页游停服了,充的钱能退吗:三个判例,退的都是没花完的那部分
2026-11-01